Sachbezugsbefreiung für E-Autos endet 2026
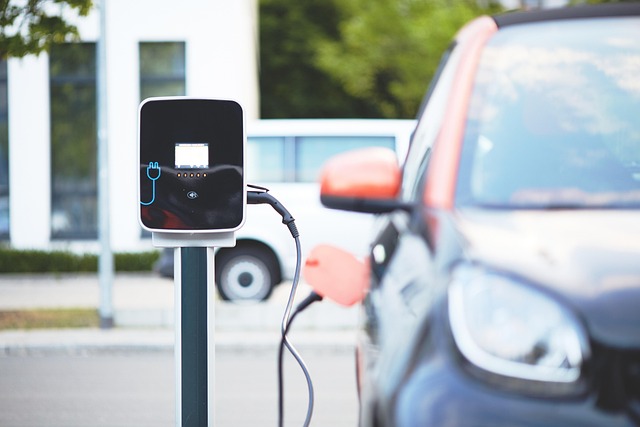
Das laufende Jahr ist das letzte in dem die bisherige Sachbezugsbefreiung für rein elektrisch betriebene Firmenfahrzeuge zur Anwendung kommt.
Ab 2027 ist dann auch bei E-Fahrzeugen ein steuerpflichtiger Sachbezug anzusetzen. Dieser liegt im ersten Jahr (2027) bei 0,375 % der Anschaffungskosten (höchstens 180 €) monatlich. 2028 erhöht sich der Sachbezugswert auf 0,625 % der Anschaffungskosten, gedeckelt mit 300 € monatlich. Bei der Berechnung wird somit maximal eine Anschaffungskostenbasis von 48.000 € berücksichtig.
Zur Erklärung: Der Sachbezugswert wird bei der Berechnung von Steuer- und Sozialversicherung auf das Bruttogehalt draufgeschlagen und erhöht damit jenen Wert, der für die Berechnung der Lohnsteuer und der Sozialversicherungsbeiträge herangezogen wird. Die Neuregelung umfasst auch Fahrzeuge die vor 2027 überlassen wurden und jene die von wesentlich am Unternehmen beteiligten Gesellschafter:innen-Geschäftsführer:innen genutzt werden.
Tipp: Wird das Elektro-Auto für private Fahrten nachweislich weniger als 500 km pro Monat genutzt, so kann der halbe Sachbezugswert angesetzt werden. Der Sachbezug erhöht die Abgabenlast, womit sich das Nettogehalt der Dienstnehmer:innen bei gleichbleibendem Brutto reduziert. E-Autos bleiben dennoch im Vergleich zu herkömmlichen Fahrzeugen mit Verbrennungsmotor, wo der Sachbezug je nach CO₂-Ausstoß bei 1,5 % bis 2 %, max. 720 bis 960 Euro pro Monat liegt, auch nach der Reform steuerlich begünstigt.
Bei Fragen zu diesem Thema wenden Sie sich bitte an unsere Mitarbeiter:innen.
Bild: andreas160578 auf pixabay